국민연금 현시점 가장 많이 받는 방법 총정리 2026 정보를 찾고 계신분들에게 도움이 되실 겁니다.
정확하고 풍부한 자료를 직접 조사하고 분석한 내용을 토대로 본격적으로 정리를 해보겠습니다. 그럼 집중해서 봐주시기 바랍니다.
시작하며
2026년 1월부터 국민연금 보험료율은 9.5%, 소득대체율은 43%로 바뀌었고, 10월에는 군복무와 출산 크레딧을 늘리는 개정안이 국회를 통과했습니다. 내는 돈과 받는 돈의 구조가 함께 달라지면서 같은 조건이라도 어떤 제도를 쓰느냐에 따라 받는 연금액이 달라지게 됐습니다.
그럼 본격적으로 국민연금을 지금 시점에서 가장 많이 받는 방법에 대해 알아보겠습니다.
2026년 달라진 국민연금 핵심 변화
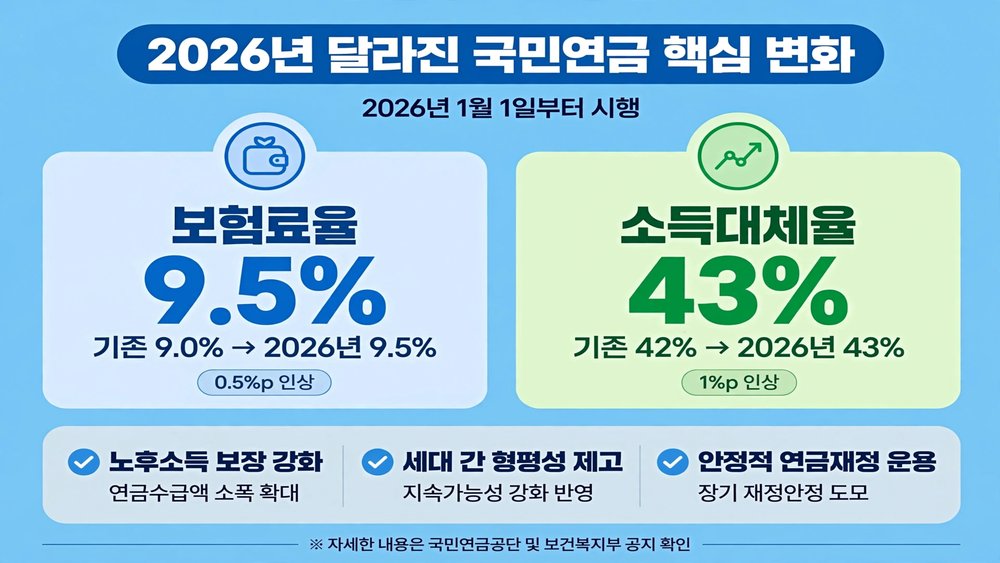
| 항목 | 이전 | 2026년 이후 |
|---|---|---|
| 보험료율 | 9% | 9.5% (매년 0.5%p 올라 2033년 13%) |
| 소득대체율 | 41.5% | 43% |
| 기준소득월액 상한 | 637만 원 | 659만 원 (2026년 7월부터) |
| A값 | 약 309만 원 | 3,193,511원 |
이번 개혁의 중심은 더 내고 더 받는 구조입니다. 소득대체율 43%는 2026년 이후 가입기간부터 적용되기 때문에 앞으로 가입기간을 얼마나 쌓느냐가 이전보다 더 중요해졌습니다.
연금액은 결국 가입기간과 소득 수준에 따라 정해집니다. 그래서 많이 받는 방법은 대부분 가입기간을 늘리는 쪽으로 모입니다.
내 예상 연금액은 국민연금공단 홈페이지에서 먼저 조회해 두는 게 좋습니다.
국민연금공단 예상연금액 조회⬅️바로가기
가입기간 늘리기: 추납, 반납, 임의계속가입
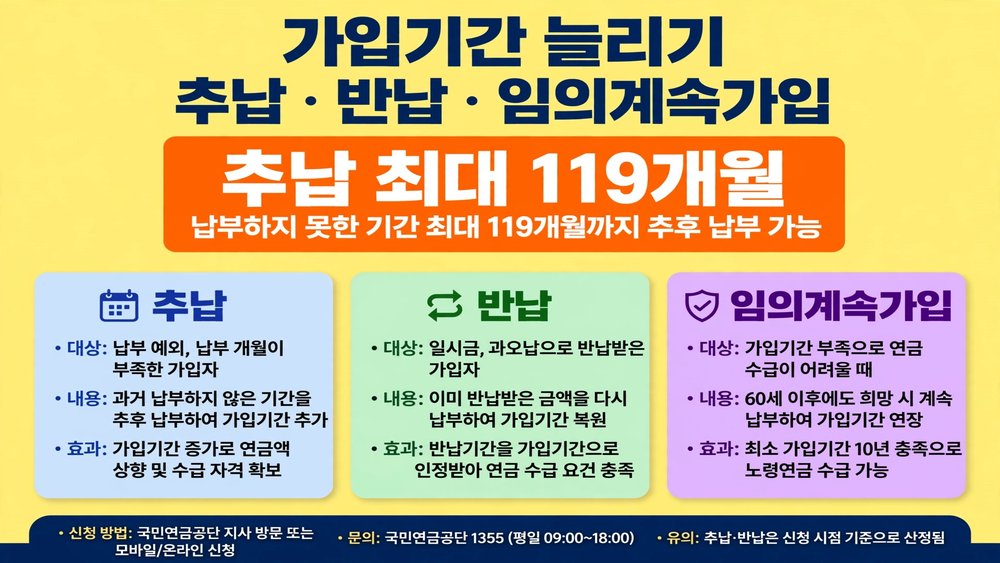
| 제도 | 대상 | 효과 |
|---|---|---|
| 추후납부(추납) | 실직, 휴직, 경력단절 등으로 납부예외나 적용제외였던 기간이 있는 사람 | 못 낸 기간을 가입기간으로 인정 |
| 반납 | 과거에 반환일시금을 받은 사람 | 일시금에 이자를 더해 돌려주면 그 기간 복원 |
| 임의가입 | 소득이 없는 전업주부, 학생 등 | 의무가입이 아니어도 가입기간을 쌓을 수 있음 |
| 임의계속가입 | 만 60세가 됐지만 가입기간이 부족하거나 더 늘리고 싶은 사람 | 만 65세 전까지 계속 납부 |
추납은 납부한 개월 수만큼 가입기간이 늘어나는 제도입니다. 최대 119개월까지 신청할 수 있고, 금액이 크면 나눠서 낼 수도 있습니다.
다만 임의가입자의 추납보험료에는 상한이 있어 무작정 높은 금액으로 낼 수는 없어요.
반납은 예전 가입기간을 그대로 되살리는 방식입니다. 소득대체율이 높던 시기의 가입기간까지 복원되기 때문에 해당하는 분이라면 추납보다 먼저 따져볼 만합니다.
추후납부 신청 자격 안내⬅️바로가기
연기연금으로 수령액 올리기
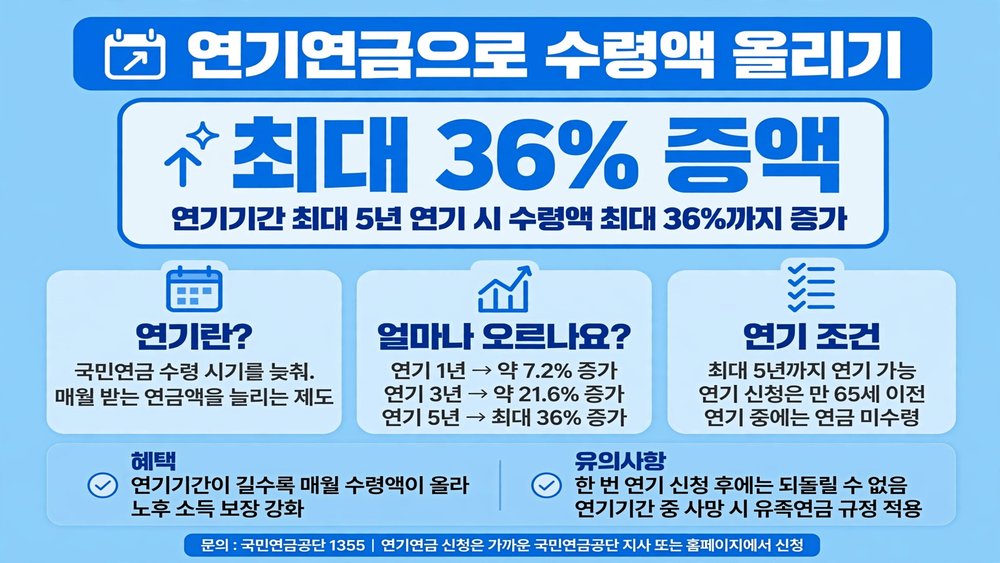
| 구분 | 내용 |
|---|---|
| 연기연금 | 1년 늦출 때마다 연 7.2% 증액, 최대 5년, 최대 36% |
| 조기노령연금 | 1년 앞당길 때마다 연 6% 감액, 최대 5년, 최대 30% |
| 수령 개시 연령 | 1969년생 이후는 만 65세 |
당장 생활비가 급하지 않다면 연기연금이 수령액을 올리는 가장 직접적인 방법입니다. 5년을 미루면 평생 받는 월 연금이 36% 많아지고, 매년 물가상승률만큼 인상도 계속 반영됩니다.
반대로 조기 수령은 평생 감액된 금액을 받게 됩니다. 현실적으로는 건강 상태, 다른 소득, 생활비 상황을 함께 놓고 수령 시점을 정하는 편이 맞습니다.
연금 전액이 아니라 일부만 연기하는 것도 가능해요.
크레딧 확대와 재직자 감액 완화
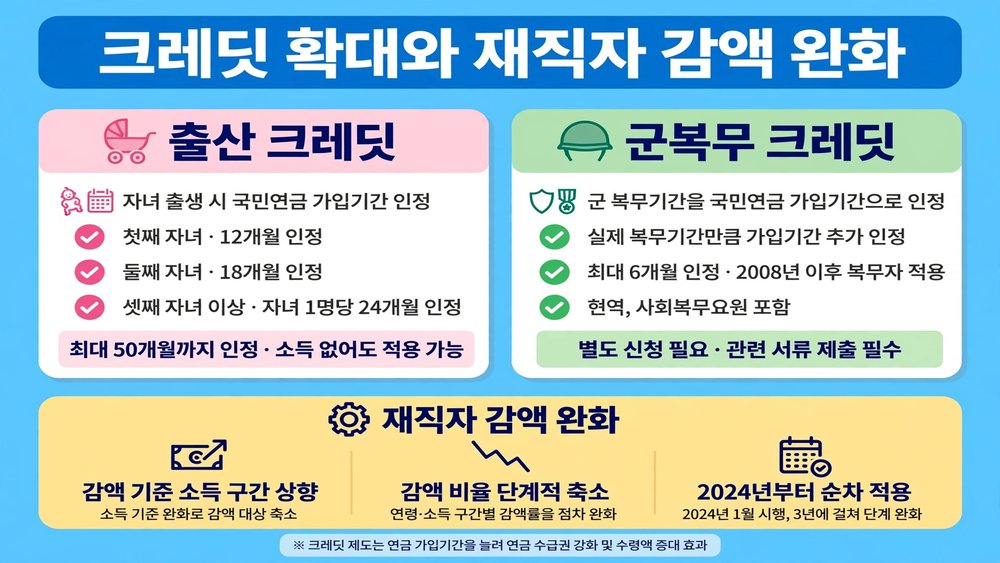
| 제도 | 기존 | 변경 |
|---|---|---|
| 출산 크레딧 | 둘째부터 인정 | 2026년 이후 출산부터 첫째 12개월 인정 |
| 둘째 출산 크레딧 | 12개월 | 15개월 (2027년 1월 시행) |
| 군복무 크레딧 | 최대 12개월 | 실제 복무기간 전체 (2027년 제대자부터) |
| 재직자 감액 | A값 초과 시 감액 | A값+200만 원 미만은 감액 없음 |
크레딧은 보험료를 따로 내지 않아도 가입기간을 인정받는 제도입니다. 개정안에 따르면 육군 18개월, 해군 20개월, 공군과 사회복무요원 21개월이 인정되고, 육군 기준 월 연금이 약 3만 8,620원 늘어나는 것으로 계산됐습니다.
둘째 출산 크레딧이 15개월로 늘어나면 월 증가분은 약 4만 2,910원입니다.
일하면서 연금을 받는 분들의 부담도 줄었습니다. 2026년 기준 월 소득 약 519만 원 미만이면 노령연금이 깎이지 않습니다.
은퇴 후 재취업을 고민하던 분들은 이 기준을 참고하면 됩니다.
크레딧 제도 상세 안내⬅️바로가기
노령연금 감액 기준 안내⬅️바로가기
내 곁에 국민연금 앱으로 한 번에 관리하기
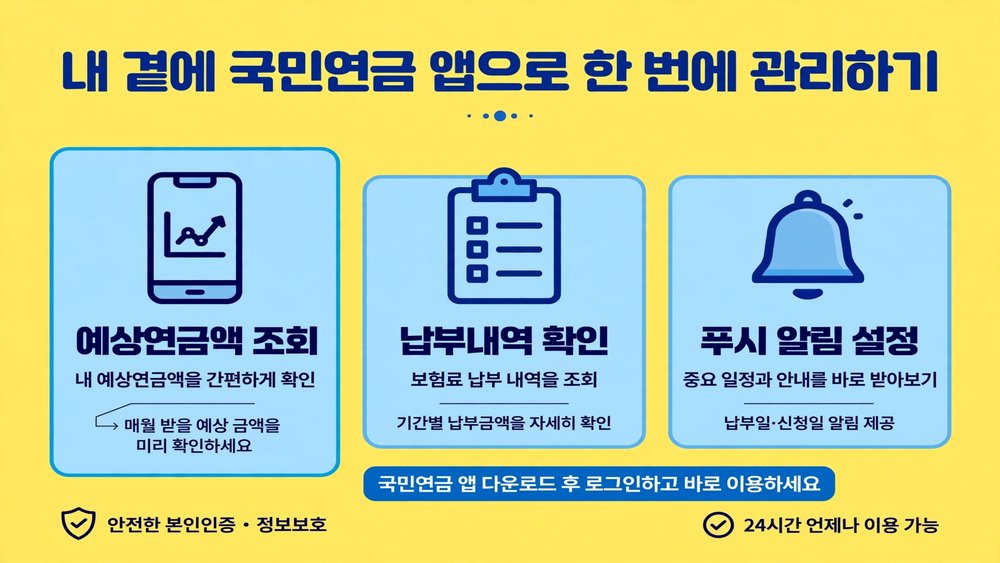
예상연금액 조회, 가입내역 확인, 추납 신청, 임의가입 신청, 연금 청구까지 모바일 앱 하나로 할 수 있습니다. 공단을 직접 찾아가지 않아도 내 가입기간에서 비어 있는 구간을 바로 볼 수 있어서 추납이나 반납 대상인지 판단하기가 쉬워요.
안드로이드 내 곁에 국민연금 다운로드 하러 가기⬅️바로가기
아이폰 내 곁에 국민연금 다운로드 하러 가기⬅️바로가기
요약정리
| 방법 | 핵심 내용 |
|---|---|
| 제도 변화 파악 | 보험료율 9.5%, 소득대체율 43%, 상한액 659만 원 |
| 추납·반납 | 빈 가입기간 채우기, 반환일시금은 반납으로 복원 |
| 임의(계속)가입 | 소득이 없어도, 60세 이후에도 가입기간 연장 |
| 연기연금 | 1년당 7.2%, 최대 36% 증액 |
| 크레딧 | 첫째 출산 12개월, 둘째 15개월, 군복무 전체 기간 |
| 재직자 감액 | 월 소득 약 519만 원 미만은 감액 없음 |
| 앱 활용 | 예상연금 조회와 신청을 모바일로 처리 |
결론
국민연금을 많이 받는 방법은 결국 가입기간을 길게 쌓고 수령 시점을 내 상황에 맞게 정하는 데 있습니다. 올해 제도가 크게 바뀐 만큼 내 가입내역부터 한 번 조회해 보고 추납, 반납, 연기연금 중에서 나에게 맞는 방법을 골라보는 걸 권합니다.
제도가 바뀌는 시기일수록 기본 구조를 정확히 알고 있는 것이 가장 든든한 노후 준비가 된다고 생각합니다.
이 글이 도움이 되었기를 바랍니다. 읽어주셔서 감사합니다.
이어서 같이 보면 좋은 포스팅 모음
✅ 26년 건강보험, 국민연금 올랐나? 왜 월급이 줄어드는 기분이 들까